广西股权投资新格局:企业融资渠道与资本运作的实战指南
在区域经济加速转型的背景下,广西股权投资市场正迎来结构性变化。无论是本土实业集团的产业链延伸,还是中小企业的扩张融资需求,股权投资管理都已成为连接资本与产业的关键纽带。巨西投资(juxitouzi.com)立足南宁,围绕广西股权投资、企业并购重组、项目投融资与资产管理等方向,为区域内企业提供系统化的资本运作支持。本文从市场环境、服务模式、融资路径与风险控制四个维度展开,帮助读者理清股权投资的实际操作逻辑。
一、广西股权投资市场的现实土壤
广西的产业结构以糖业、有色金属、机械制造、农业食品、文旅和大健康为主,近年来新能源、新材料、跨境物流与数字经济也在快速成长。这种产业分布决定了本地股权投资带有明显的“产业+资本”特征:投资机构更看重企业与本地资源禀赋的结合度,而非单纯的财务指标。
从资本供给端看,广西投资机构的构成相对多元,包括地方国资平台、民营实业资本、区外产业基金以及部分专注东盟跨境业务的专业基金。不同背景的资金在决策周期、回报预期和投后管理方式上差异明显。企业在对接资本时,首先要判断对方是战略投资者还是财务投资者,这直接决定了股权结构设计和后续治理安排。
另一个不容忽视的因素是政策环境。西部陆海新通道、自贸试验区、面向东盟的金融开放门户等政策叠加,使得跨境投融资、供应链金融和产业基金在广西具备较强的落地空间。对南宁投资公司而言,能否把这些政策红利转化为具体的交易结构设计能力,是专业度的直接体现。
二、股权投资管理的核心环节
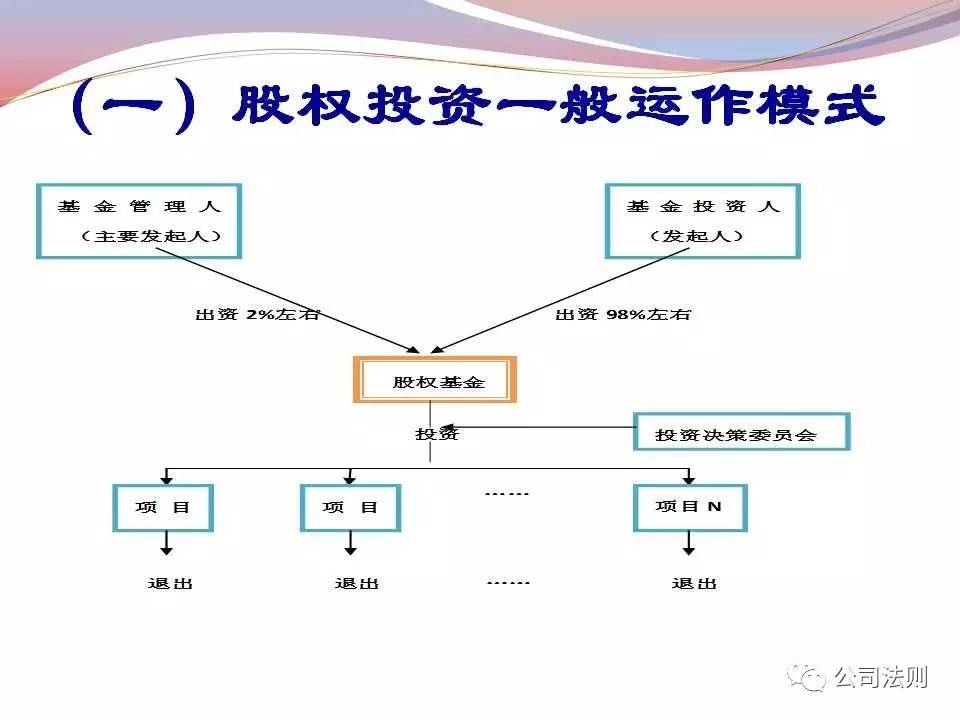
股权投资管理并不是简单的“投钱—等回报”,而是一套覆盖募、投、管、退的完整链条。对于实业投资公司而言,以下几个环节尤其需要重视:
- 标的筛选与尽职调查:除了财务数据,还需核查企业的股权清晰度、关联交易、税务合规、知识产权归属以及实际控制人履约记录。广西部分中小企业存在股权代持、家族式管理等问题,尽调阶段若不能识别,后续极易引发纠纷。
- 估值与交易结构:估值方法需结合行业特性选择,制造业看产能与订单,农业看土地与渠道,科技型企业看技术壁垒与客户黏性。交易结构上,分期出资、对赌条款、回购安排、优先清算权等工具要与企业实际承受能力匹配,避免条款过于激进导致后期执行困难。
- 投后管理:投后不是“投完就等”,而是要通过董事席位、财务监督、资源导入等方式参与企业治理。南宁投资公司在投后阶段常见的做法是协助企业规范财务体系、对接上下游客户、引入职业经理人。
- 退出路径设计:退出方式包括股权转让、企业回购、并购退出和IPO。广西本土IPO资源有限,并购重组和股权转让是更现实的退出渠道,因此在投资之初就应预设退出方案。
三、企业融资渠道的多元组合
很多企业把“融资”等同于“贷款”,实际上企业融资渠道远不止银行信贷。结合广西股权投资市场的实践,常见的融资方式可以归纳为以下几类:
股权融资:通过引入战略投资者或财务投资者获得资金,同时带来治理改善和资源协同。适合处于扩张期、有明确成长逻辑但抵押物不足的企业。
债权融资:包括银行贷款、融资租赁、供应链金融、债券发行等。适合现金流稳定、资产结构清晰的企业。广西部分产业园区还提供政策性担保和贴息支持,值得关注。
并购重组:通过收购上下游标的实现规模扩张或业务转型,本质上是“用股权换资源”。企业并购重组对交易设计、税务筹划和整合能力要求较高,通常需要专业机构参与。
项目投融资:针对单个项目(如产业园区、新能源电站、文旅项目)进行结构化融资,常见形式包括项目公司股权合作、夹层融资和收益权转让。
实务中,成熟企业往往采用“股权+债权”的组合策略,既控制财务成本,又保留治理弹性。关键在于根据企业所处阶段、资产结构和现金流特征做出匹配选择,而不是盲目追求某一种融资方式。
四、投资咨询服务如何创造实际价值
股权投资和并购交易的专业门槛较高,投资咨询服务的价值体现在“降低交易成本”和“减少决策失误”两个层面。具体而言,专业的投资咨询服务通常包括:
- 企业价值评估与商业计划书梳理,帮助企业在对接资本时表达清晰;
- 交易结构设计与税务筹划,平衡各方利益并控制合规风险;
- 尽职调查协调与交易谈判支持,缩短交易周期;
- 投后整合方案设计,尤其是并购后的管理对接与文化融合;
- 政策申报与资质辅导,协助企业争取区域性扶持政策。
对资产管理公司而言,咨询服务还是连接资金端与资产端的桥梁。通过持续跟踪区域产业动态,机构能够提前识别优质标的,为基金募集和项目储备提供支撑。
五、风险控制:股权投资不可回避的底线
股权投资的风险具有滞后性和放大性,一旦出现问题,往往涉及金额大、处置周期长。结合广西本地实践,需要重点关注以下几类风险:
信息不对称风险。部分企业财务体系不健全,报表与实际经营存在偏差。应对方式是强化现场尽调,交叉验证银行流水、纳税记录和上下游访谈信息。
治理结构风险。家族企业股权集中、决策随意,投资后容易出现“大股东说了算”的局面。可通过公司章程约定重大事项表决机制、财务负责人委派等方式加以约束。
退出不确定性风险。区域资本市场流动性有限,若未预设回购或转让安排,退出可能长期悬置。建议在投资协议中明确回购触发条件和估值调整机制。
合规与政策风险。跨境投融资、产业基金备案、国有资产交易等环节均有明确的监管要求,操作不当可能影响交易效力。涉及复杂结构时,应提前与专业机构沟通。
六、区域机构的差异化路径
与北上广深相比,广西股权投资机构的竞争优势不在于资金规模,而在于本地化深度。熟悉地方产业、了解企业实际控制人背景、能够调动区域资源,这些“软能力”往往决定项目的成败。巨西投资在服务实践中,注重将股权投资管理、企业并购重组与项目投融资打通,形成从融资规划到资本退出的闭环服务。
对于有融资需求的企业,建议尽早梳理股权结构、规范财务体系、明确发展战略,而不是等到资金紧张时才临时寻找资本。对于有投资需求的主体,则应建立清晰的行业研究框架和投后管理机制,避免“重投前、轻投后”的常见误区。
广西股权投资市场仍处于成长阶段,机会与风险并存。理解产业逻辑、尊重交易规则、重视合规底线,是在这个市场中长期立足的基础。无论是企业融资渠道的选择,还是投资咨询服务的使用,最终都要回到一个朴素的问题:这笔资本是否真正推动了企业的价值增长。